Domain bodenoffensive.de kaufen?
Wir ziehen mit dem Projekt
bodenoffensive.de um.
Sind Sie am Kauf der Domain
bodenoffensive.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodenoffensive.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
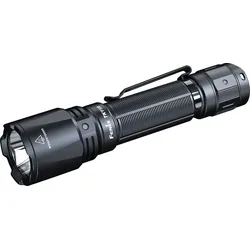
Fenix TK11R Kompakte Militär- und Einsatz-Taschenlampe, 1600 LumenDie Fenix TK11R ist eine kompakte, leistungsstarke taktische Taschenlampe, ideal für Polizei, Sicherheitsdienste, Rettungskräfte und professionelle Outdoor-Anwendungen. Mit 1600 Lumen und einer Reichweite von bis zu 420 Metern liefert sie eine beeindruckende Lichtleistung bei gleichzeitig schlanker Bauweise. Maximale Leistung & zuverlässige Technik Ausgestattet mit der Luminus SFT40 LED und einem Fenix ARB-L18-3400 Akku garantiert die TK11R konstante Helligkeit über lange Einsatzzeiten. Die APF-Technologie (Advanced Pulse-Frequency Transmission System) sorgt für eine kompakte, stabile Bauweise, die taktische Präzision und Zuverlässigkeit bietet. Der integrierte USB Type-C Ladeanschluss ermöglicht schnelles und unkompliziertes Aufladen direkt in der Lampe. Intuitive Bedienung für taktische Einsätze Die Lampe verfügt über Dual-Tail-Schalter, die eine sofortige Aktivierung sowie den Strobe-Modus für taktische Situationen ermöglichen. So können Anwender blitzschnell zwischen Dauerlicht und Signallicht wechseln – selbst unter schwierigen Bedingungen und mit Handschuhen. Robuste Bauweise für professionelle Anforderungen Das Gehäuse besteht aus A6061-T6 Aluminium mit HAIII Harteloxierung, wodurch die TK11R extrem widerstandsfähig gegen Abrieb und Korrosion ist. Zusammen mit der kompakten Bauweise und dem geringen Gewicht von 117,5 g (ohne Akku) eignet sie sich optimal für den Einsatz in Sicherheit, Outdoor und professionellem Handwerk. Technische Eckdaten Abmessungen: 145,5 × 34 × 23,5 mm Maximale Lichtleistung: 1600 Lumen Reichweite: bis zu 420 Meter LED: Luminus SFT40, 50.000 Stunden Lebensdauer Akku: Fenix ARB-L18-3400 (wiederaufladbar) Bedienung: Dual-Tail-Schalter, Strobe-Funktion Gehäuse: A6061-T6 Aluminium, HAIII Harteloxierung Ladeanschluss: USB Type-C, wasserdicht Fazit Die Fenix TK11R ist eine kompakte, Taschenlampe für Anwender, die auf Leistungsstärke, Zuverlässigkeit und schnelle Bedienung angewiesen sind. Ob bei Polizei- und Sicherheitsdiensten, Rettungseinsätzen, Outdoor-Aktivitäten oder professionellen Anwendungen – sie überzeugt durch hohe Helligkeit, robuste Bauweise und maximale Einsatzbereitschaft.86,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
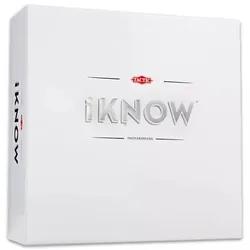
Taktik: iKNOW BrettspielDas Tactic: iKNOW Gesellschaftsspiel ist genau das Richtige für alle, die Quizspiele lieben, aber noch mehr wollen: Hier zählen Wissen, Taktik und auch, wie gut sich die Spieler untereinander kennen. Ideal für Partys, Familien- oder Spieleabende mit Freunden, ab 3 Spielern. Der größte Vorteil: Die Spieler beantworten nicht nur die Fragen, sondern können auch auf das Wissen der anderen setzen – so wird jede Runde spannend und unvorhersehbar. Produktspezifikationen: Marke: Tactic Produktkategorie: Gesellschaftsspiel, Quizspiel Empfohlenes Alter: ab 15 Jahren Hauptfunktion: Beantworten von Fragen zur Allgemeinbildung und taktisches Setzen auf das Wissen der Mitspieler Fördert: Allgemeinbildung, strategisches Denken, Kommunikationsfähigkeit Material: Karton- und Kunststoffteile Teile / Zubehör: Spielbrett, farbige Spielfiguren, Chips, Fragekarten Sicherheitsinformationen: Enthält Kleinteile, nicht geeignet für Kinder unter 3 Jahren Sonstige wichtige Eigenschaften: modernes, klares Quizspiel-Design für Erwachsene und ältere Jugendliche Das Besondere am Tactic: iKNOW Gesellschaftsspiel ist die Kombination aus klassischem Quiz-Erlebnis und strategischen Entscheidungen. Die Spieler bemühen sich nicht nur darum, die Fragen richtig zu beantworten, sondern auch einzuschätzen, wie gut die anderen sich in einem bestimmten Thema auskennen. Die auf dem Spielbrett platzierten Figuren und Chips zeigen die Einsätze, sodass schon zu Beginn jeder Runde spannende Entscheidungen getroffen werden müssen. Die Fragekarten decken viele verschiedene Themenbereiche ab, dadurch bleibt das Spiel abwechslungsreich und wird auch auf Dauer nicht eintönig. Die Fragen haben unterschiedliche Schwierigkeitsgrade, sodass auch Spieler Spaß haben, die keine Quizmeister sind, aber gerne ihr Wissen testen. Das moderne, aufgeräumte Spielbrett und die übersichtlichen Markierungen erleichtern den schnellen Einstieg, die Regeln sind in kurzer Zeit erlernbar. Das Gesellschaftsspiel baut stark auf Kommunikation und gegenseitige Aufmerksamkeit. Die Spieler lernen einzuschätzen, wer bei welchem Thema stark ist, wann es sich lohnt zu riskieren und wann es besser ist, auf Nummer sicher zu gehen. Das ist nicht nur unterhaltsam, sondern fördert auch strategisches Denken und Situationsbewusstsein. Das Spiel ist zugleich eine intellektuelle Herausforderung und ein lockeres Partyspiel und passt daher perfekt zu Treffen mit Freunden oder zu familiären Spieleabenden. Für wen ist es geeignet? Das Tactic: iKNOW Gesellschaftsspiel wird vor allem ab 15 Jahren empfohlen, für Jugendliche und Erwachsene, die Quizduelle rund um Allgemeinwissen mögen, dabei aber auch gerne taktisch denken. Ideal für alle, die gern über Antworten diskutieren, die Reaktionen ihrer Mitspieler beobachten und es genießen, wenn während einer Partie klar wird, wer sich in welchem Bereich besonders gut auskennt. Es ist für den Gebrauch in Innenräumen gedacht, benötigt keine Batterien oder zusätzlichen Hilfsmittel und lässt sich daher problemlos zu Geburtstagsfeiern, weihnachtlichen Zusammenkünften oder geselligen Spieleabenden hervorholen. Die Regeln sind einfach genug, damit neue Spieler schnell einsteigen können, bieten aber dennoch genug Tiefe, um das Spiel regelmäßig auf den Tisch zu bringen. Verpackungsgröße: 22 x 22 x 8 cm24,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Fenix TK11R Kompakte Militär- und Einsatz-Taschenlampe, 1600 LumenDie Fenix TK11R ist eine kompakte, leistungsstarke taktische Taschenlampe, ideal für Polizei, Sicherheitsdienste, Rettungskräfte und professionelle Outdoor-Anwendungen. Mit 1600 Lumen und einer Reichweite von bis zu 420 Metern liefert sie eine beeindruckende Lichtleistung bei gleichzeitig schlanker Bauweise. Maximale Leistung & zuverlässige Technik Ausgestattet mit der Luminus SFT40 LED und einem Fenix ARB-L18-3400 Akku garantiert die TK11R konstante Helligkeit über lange Einsatzzeiten. Die APF-Technologie (Advanced Pulse-Frequency Transmission System) sorgt für eine kompakte, stabile Bauweise, die taktische Präzision und Zuverlässigkeit bietet. Der integrierte USB Type-C Ladeanschluss ermöglicht schnelles und unkompliziertes Aufladen direkt in der Lampe. Intuitive Bedienung für taktische Einsätze Die Lampe verfügt über Dual-Tail-Schalter, die eine sofortige Aktivierung sowie den Strobe-Modus für taktische Situationen ermöglichen. So können Anwender blitzschnell zwischen Dauerlicht und Signallicht wechseln – selbst unter schwierigen Bedingungen und mit Handschuhen. Robuste Bauweise für professionelle Anforderungen Das Gehäuse besteht aus A6061-T6 Aluminium mit HAIII Harteloxierung, wodurch die TK11R extrem widerstandsfähig gegen Abrieb und Korrosion ist. Zusammen mit der kompakten Bauweise und dem geringen Gewicht von 117,5 g (ohne Akku) eignet sie sich optimal für den Einsatz in Sicherheit, Outdoor und professionellem Handwerk. Technische Eckdaten Abmessungen: 145,5 × 34 × 23,5 mm Maximale Lichtleistung: 1600 Lumen Reichweite: bis zu 420 Meter LED: Luminus SFT40, 50.000 Stunden Lebensdauer Akku: Fenix ARB-L18-3400 (wiederaufladbar) Bedienung: Dual-Tail-Schalter, Strobe-Funktion Gehäuse: A6061-T6 Aluminium, HAIII Harteloxierung Ladeanschluss: USB Type-C, wasserdicht Fazit Die Fenix TK11R ist eine kompakte, Taschenlampe für Anwender, die auf Leistungsstärke, Zuverlässigkeit und schnelle Bedienung angewiesen sind. Ob bei Polizei- und Sicherheitsdiensten, Rettungseinsätzen, Outdoor-Aktivitäten oder professionellen Anwendungen – sie überzeugt durch hohe Helligkeit, robuste Bauweise und maximale Einsatzbereitschaft.86,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Taktik: iKNOW BrettspielDas Tactic: iKNOW Gesellschaftsspiel ist genau das Richtige für alle, die Quizspiele lieben, aber noch mehr wollen: Hier zählen Wissen, Taktik und auch, wie gut sich die Spieler untereinander kennen. Ideal für Partys, Familien- oder Spieleabende mit Freunden, ab 3 Spielern. Der größte Vorteil: Die Spieler beantworten nicht nur die Fragen, sondern können auch auf das Wissen der anderen setzen – so wird jede Runde spannend und unvorhersehbar. Produktspezifikationen: Marke: Tactic Produktkategorie: Gesellschaftsspiel, Quizspiel Empfohlenes Alter: ab 15 Jahren Hauptfunktion: Beantworten von Fragen zur Allgemeinbildung und taktisches Setzen auf das Wissen der Mitspieler Fördert: Allgemeinbildung, strategisches Denken, Kommunikationsfähigkeit Material: Karton- und Kunststoffteile Teile / Zubehör: Spielbrett, farbige Spielfiguren, Chips, Fragekarten Sicherheitsinformationen: Enthält Kleinteile, nicht geeignet für Kinder unter 3 Jahren Sonstige wichtige Eigenschaften: modernes, klares Quizspiel-Design für Erwachsene und ältere Jugendliche Das Besondere am Tactic: iKNOW Gesellschaftsspiel ist die Kombination aus klassischem Quiz-Erlebnis und strategischen Entscheidungen. Die Spieler bemühen sich nicht nur darum, die Fragen richtig zu beantworten, sondern auch einzuschätzen, wie gut die anderen sich in einem bestimmten Thema auskennen. Die auf dem Spielbrett platzierten Figuren und Chips zeigen die Einsätze, sodass schon zu Beginn jeder Runde spannende Entscheidungen getroffen werden müssen. Die Fragekarten decken viele verschiedene Themenbereiche ab, dadurch bleibt das Spiel abwechslungsreich und wird auch auf Dauer nicht eintönig. Die Fragen haben unterschiedliche Schwierigkeitsgrade, sodass auch Spieler Spaß haben, die keine Quizmeister sind, aber gerne ihr Wissen testen. Das moderne, aufgeräumte Spielbrett und die übersichtlichen Markierungen erleichtern den schnellen Einstieg, die Regeln sind in kurzer Zeit erlernbar. Das Gesellschaftsspiel baut stark auf Kommunikation und gegenseitige Aufmerksamkeit. Die Spieler lernen einzuschätzen, wer bei welchem Thema stark ist, wann es sich lohnt zu riskieren und wann es besser ist, auf Nummer sicher zu gehen. Das ist nicht nur unterhaltsam, sondern fördert auch strategisches Denken und Situationsbewusstsein. Das Spiel ist zugleich eine intellektuelle Herausforderung und ein lockeres Partyspiel und passt daher perfekt zu Treffen mit Freunden oder zu familiären Spieleabenden. Für wen ist es geeignet? Das Tactic: iKNOW Gesellschaftsspiel wird vor allem ab 15 Jahren empfohlen, für Jugendliche und Erwachsene, die Quizduelle rund um Allgemeinwissen mögen, dabei aber auch gerne taktisch denken. Ideal für alle, die gern über Antworten diskutieren, die Reaktionen ihrer Mitspieler beobachten und es genießen, wenn während einer Partie klar wird, wer sich in welchem Bereich besonders gut auskennt. Es ist für den Gebrauch in Innenräumen gedacht, benötigt keine Batterien oder zusätzlichen Hilfsmittel und lässt sich daher problemlos zu Geburtstagsfeiern, weihnachtlichen Zusammenkünften oder geselligen Spieleabenden hervorholen. Die Regeln sind einfach genug, damit neue Spieler schnell einsteigen können, bieten aber dennoch genug Tiefe, um das Spiel regelmäßig auf den Tisch zu bringen. Verpackungsgröße: 22 x 22 x 8 cm24,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.